


 Komentar
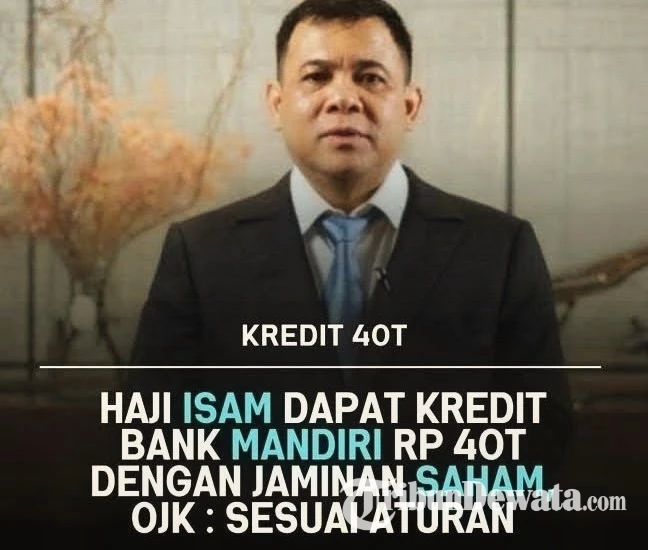
JAKARTA – TribunDewata Com
Kredit tersebut diberikan kepada PT Jhonlin Baratama, perusahaan yang terafiliasi dengan Jhonlin Group. Berdasarkan penjelasan Bank Mandiri kepada Bursa Efek Indonesia pada 26 Oktober 2026, fasilitas kredit mencapai Rp40 triliun. Namun, dana yang telah ditarik saat itu baru Rp17 triliun. Artinya, masih terdapat plafon Rp23 triliun yang belum digunakan.
Saham yang menjadi bagian dari agunan bukan PTUN, melainkan PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN).
Rp40 TRILIUN: BUKAN PENDAPATAN, TETAPI KEWAJIBAN UTANG!
Ada satu aspek ekonomi yang perlu dipahami masyarakat.
Dalam sistem perpajakan, penerimaan uang dari pinjaman pada prinsipnya bukan objek penghasilan kena pajak bagi penerima karena terdapat kewajiban untuk mengembalikan dana tersebut.
Namun, jangan sampai publik salah memahami. Bukan berarti seluruh aktivitas bisnis perusahaan otomatis bebas pajak.
Keuntungan usaha, penghasilan operasional, transaksi yang menghasilkan laba, dividen, serta keuntungan modal tetap dapat menimbulkan kewajiban perpajakan sesuai ketentuan yang berlaku.
Dengan demikian, kredit Rp40 triliun bukan berarti Haji Isam atau Jhonlin Group memperoleh fasilitas pembebasan pajak. Yang tidak dikenai pajak penghasilan adalah pokok pinjaman sepanjang benar merupakan utang dan bukan penghasilan terselubung.
Di sinilah perbedaan antara pendapatan usaha dan pembiayaan melalui utang harus dijelaskan secara terbuka.
OJK: BOLEH, TETAPI BUKAN IZIN KHUSUS!
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, pada 6 November 2026 menyatakan bahwa penggunaan saham sebagai agunan untuk mendukung aksi korporasi, termasuk akuisisi, diperbolehkan sepanjang memenuhi ketentuan.
Namun, terdapat hal penting yang harus diluruskan.
OJK menegaskan tidak menerbitkan izin khusus untuk transaksi tersebut. Transaksi merupakan hubungan bisnis antara bank dan nasabah (business to business/B2B). OJK memastikan kepatuhan berdasarkan keterangan dan ketentuan yang berlaku.
Artinya, pernyataan OJK bukan jaminan bahwa seluruh risiko kredit telah hilang.
AGUNAN 150 PERSEN, TETAPI BAGAIMANA RISIKO BANK?
Bank Mandiri menyatakan nilai agunan lebih besar dibandingkan plafon kredit, dengan rasio kecukupan agunan atau Collateral Coverage Ratio sekitar 150 persen berdasarkan perhitungan yang disampaikan bank.
Bank juga menyebut saham JARR dan PGUN hanya menjadi sumber pelunasan sekunder (second way out). Sumber pembayaran utama tetap berasal dari arus kas usaha.
Di sinilah persoalan ekonomi menjadi penting.
Saham memiliki risiko fluktuasi harga. Ketika harga saham jatuh, nilai agunan dapat ikut tergerus. Terlebih, apabila saham yang dijaminkan memiliki konsentrasi kepemilikan tinggi, pelepasan saham dalam jumlah besar berpotensi menekan harga pasar.
Karena itu, angka 150 persen tidak boleh dipahami sebagai jaminan mutlak bahwa kredit bebas risiko.
PERTANYAAN PUBLIK YANG TIDAK BOLEH DIABAIKAN
Menilai terdapat sejumlah pertanyaan penting yang patut dijawab secara terbuka:
- Bagaimana perhitungan kelayakan kredit Rp40 triliun dan proyeksi arus kas debitur?
- Bagaimana bank menguji kemampuan pembayaran apabila harga batu bara mengalami penurunan?
- Seberapa likuid saham JARR dan PGUN apabila harus dieksekusi sebagai agunan?
- Bagaimana pengawasan penggunaan dana kredit dan keterkaitannya dengan aksi korporasi lainnya?
- Bagaimana memastikan risiko kredit tidak membebani kesehatan bank milik negara?
Pertanyaan tersebut bukan tuduhan pelanggaran, melainkan bagian dari pengawasan publik terhadap pengelolaan pembiayaan perbankan.
KREDIT KONGLOMERAT BUKAN MASALAH, TRANSPARANSI ADALAH KEWAJIBAN!
Dalam praktik keuangan global, strategi memperoleh likuiditas dengan menjaminkan saham atau aset memang bukan hal baru. Pemilik perusahaan dapat memperoleh uang tunai tanpa harus langsung menjual kepemilikan sahamnya.
Strategi ini sering disebut securities-backed lending atau pembiayaan berbasis agunan efek.
Keuntungannya adalah pemilik tetap mempertahankan kepemilikan saham, sementara memperoleh dana untuk kebutuhan bisnis atau aksi korporasi.
Namun, strategi tersebut juga mengandung risiko leverage. Jika nilai agunan turun atau kemampuan pembayaran terganggu, peminjam dapat menghadapi tuntutan penambahan jaminan maupun eksekusi aset.
Persoalannya bukan konglomerat mendapatkan kredit besar. Persoalannya adalah bagaimana uang sebesar Rp40 triliun dikelola, diawasi, dan dipertanggungjawabkan.
Bank Mandiri merupakan bank milik negara. Karena itu, prinsip kehati-hatian, kualitas kredit, transparansi risiko, dan perlindungan terhadap kesehatan perbankan harus menjadi perhatian utama.
Jangan sampai keberhasilan korporasi hanya diukur dari besarnya fasilitas kredit yang diperoleh, sementara risiko pembiayaannya tidak dipahami secara memadai oleh publik.
Kredit boleh jumbo. Keuntungan boleh besar. Tetapi prinsip kehati-hatian perbankan dan kewajiban perpajakan tidak boleh menjadi formalitas.
Mengungkap Fakta, Mengawal Transparansi, Membela Kepentingan Publik.
Karya Jurnalis.